

MEXC 编辑团队是 MEXC 交易所的官方内容团队,由八名全职专业编辑组成。 每位编辑均拥有超过7年的专业金融写作经验,在加密货币、股票、大宗商品及全球金融市场领域具备丰富的实战投资与新闻报道专长。 我们的团队基于独立分析,产出原创行情报告、行业突发新闻、链上研究及宏观经济评论。我们致力于为全球投资者和用户提供预测正确、及时的金融市场洞察。

MEXC Editorial Team 的文章
从稀缺交易到估值纪律:SpaceX的回调考验OpenAI的IPO雄心
据报道,OpenAI倾向于将IPO推迟到2027年,但更强烈的市场信号来自SpaceX 。SpaceX在6月22日收盘下跌16.4%至154.60美元,较其225.64美元的盘中高点下跌31.5%,但仍比其135美元的IPO发行价高出14.5% 。这一走势使SpaceX从一个纯粹由稀缺性驱动的IPO成功案例,变成了AI相关超级上市周期的首个重大公开市场压力测试 。OpenAI的问题不在于需求,而在于价格。路透社援引《纽约时报》的报道称,OpenAI正考虑等到2027年,以保住高达1万亿美元的估值目标;而顾问们给出的选择是:要么等待这一估值,要么以较低的估值目标尽早上市 。预测市场已经反映出这种谨慎情绪。Polymarket的OpenAI IPO市场近期显示,OpenAI在2026年12月31日前上市的几率约为四分之一,这表明交易员不再将短期内上市视为明确的基本情况 。对于加密货币交易员而言,这使得AI的Pre-IPO敞口不再是单向的稀缺性交易,而更多地转变为与公开市场基准挂钩的估值纪律交易 。

MEXC 链上观察日报: USDT市值超越以太坊成第二大加密货币
MEXC 链上观察日报:Base网络宕机2小时后恢复运行
2026年英伟达年度股东大会:黄仁勋的“AI工厂”理论面临下一次市场考验
英伟达于太平洋时间2026年6月24日上午9:00在线召开了2026年年度股东大会。正式议程包括选举董事、对高管薪酬进行咨询性表决、批准独立审计机构以及多项股东提案。然而,对于市场而言,这次会议的意义远超常规的年度公司治理。这是在经历了一年创纪录的营收增长后,对英伟达能否继续捍卫其AI基础设施主导地位的又一次考验。
尽管部分亚太地区的投资者是在当地时间6月25日关注此次会议,但官方的会议时间定于太平洋时间6月24日。根据英伟达2026年年度股东大会页面的信息,该活动以虚拟形式举行,股东可在线参与。
对投资者来说,核心问题已不再仅仅是AI芯片需求是否强劲。英伟达2026财年的业绩已经证明了这一点。更大的悬念在于,AI数据中心的支出能否持续转化为更低的Token成本、更高的推理活动以及持久的盈利能力。换言之,2026年的年度股东大会不仅仅是一次股东投票;它是黄仁勋“AI工厂”理论的一个全新检查点。
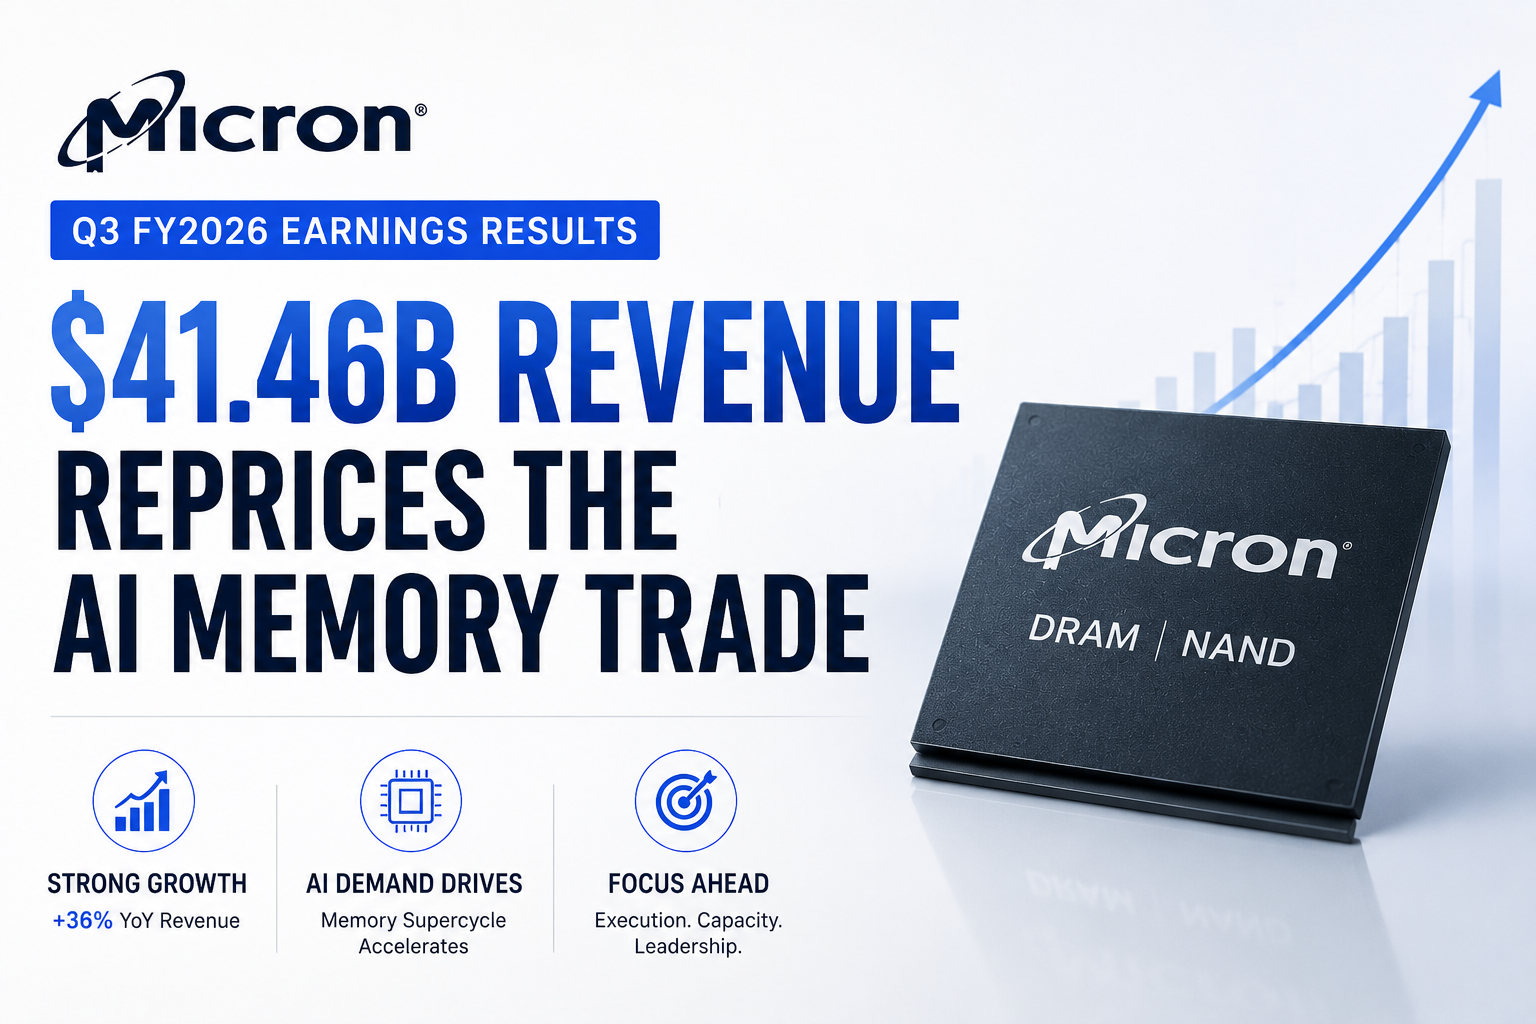
美光2026财年第三季度财报:414.6亿美元营收重塑AI存储交易
美光科技发布了创纪录的2026财年第三季度财报,由于人工智能相关内存和存储的需求持续超过供应,公司营收达到414.6亿美元,大幅高于去年同期的93.0亿美元。非公认会计准则(Non-GAAP)摊薄后每股收益(EPS)升至25.11美元,非公认会计准则毛利率扩大至84.9%。公司还预计第四财季营收约为500亿美元,上下浮动10亿美元。这并非普通的财报新闻,因为美光已不再仅仅被视为具有周期性的DRAM和NAND供应商。美光的最新业绩表明,市场正在将内存重新定价为AI基础设施建设中的战略瓶颈。高带宽内存(HBM)、数据中心DRAM、企业级SSD以及长期的客户供应协议,正在重塑投资者对美光在AI供应链中所扮演角色的认知。
MEXC 链上观察日报:SK海力士拟赴纳斯达克募资294亿美元
MEXC 链上观察日报:美国众议院通过全面禁止CBDC法案
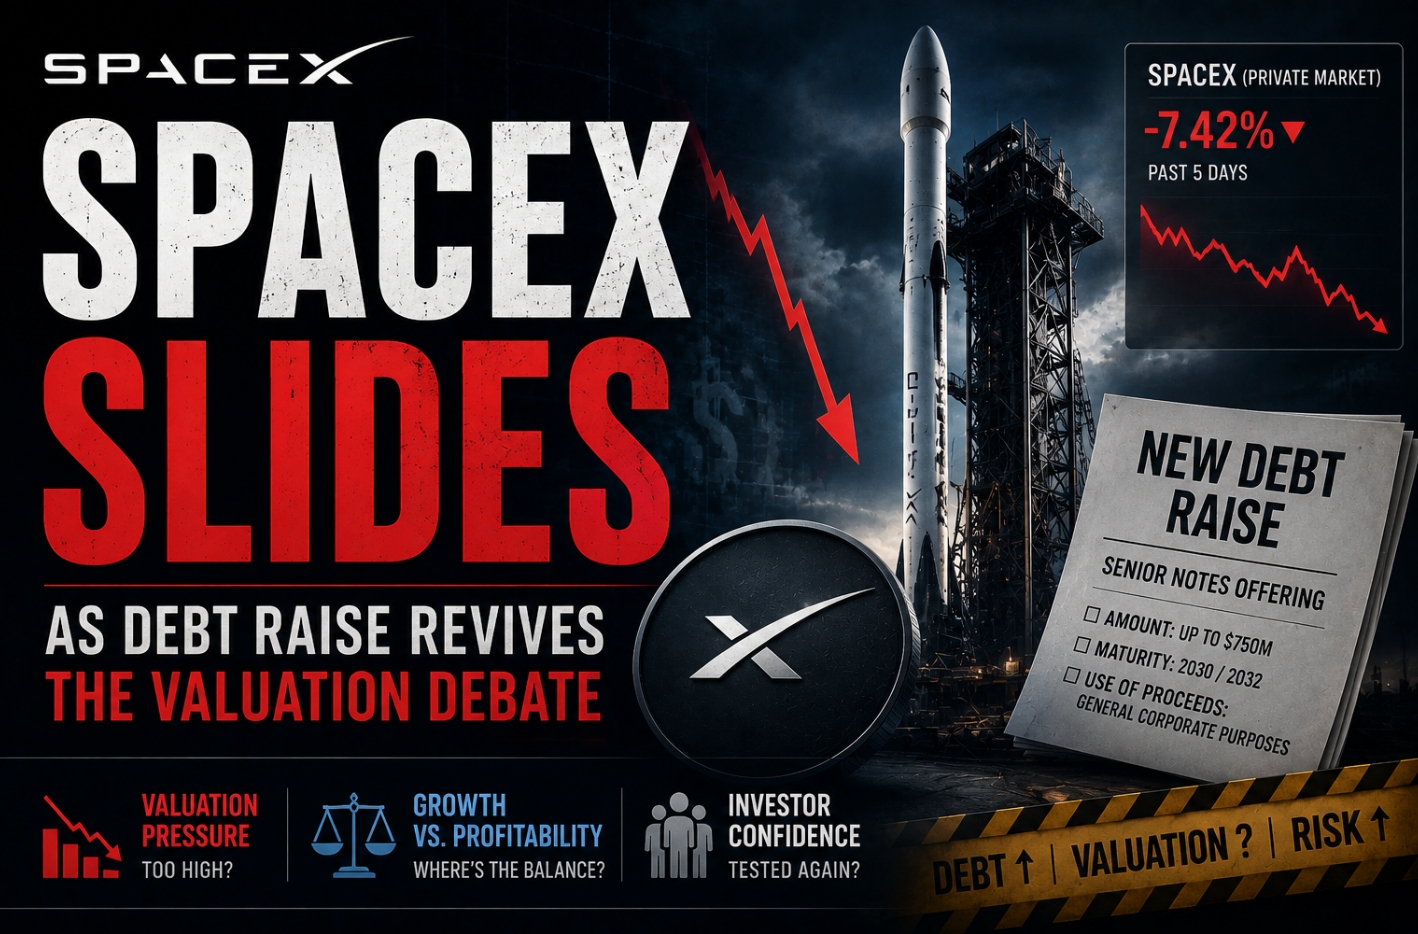
SpaceX股价下滑:发债计划重启估值博弈
在 SpaceX 披露其计划进入债券市场(尽管报告拥有超过 1000 亿美元的现金及等价物)后,其股价延续了 IPO 后的回调势头。此举凸显了投资者关注点的关键转移。IPO 后的第一周主要受到资产稀缺性、市场动能和指数纳入预期的主导。现在,市场正开始评估 SpaceX 的估值是否能由未来的现金流、星链(Starlink)的增长和星舰(Starship)的执行力来支撑,而非仅仅依赖 IPO 的热情。
美光财报前瞻:AI内存稀缺性面临迄今为止最大的持久性考验
美光科技将于6月24日收盘后公布其2026财年第三季度财报,市场预期已达到历史最高水平。公司官方指引预计营收将达到335亿美元,非GAAP毛利率约为81%,非GAAP每股收益(EPS)为19.15美元。而在此前的第二财季,美光已经创下了营收、利润率、EPS和自由现金流的历史新高。因此,这份财报的核心不在于AI需求是否强劲,而在于由AI驱动的内存稀缺性能持续多久,从而证明美光理应获得结构性估值重塑(Rerating),而非仅仅是迎来DRAM和NAND的另一个周期性顶峰。